Dai dati di Bankitalia e Istat elaborati dalla Cgia, l’anno scorso si è registrato un incremento di 1,6 miliardi sul fronte del credito al consumo erogato dalle banche per acquistare beni o servizi. Lodi è al terzo posto tra le province italiane
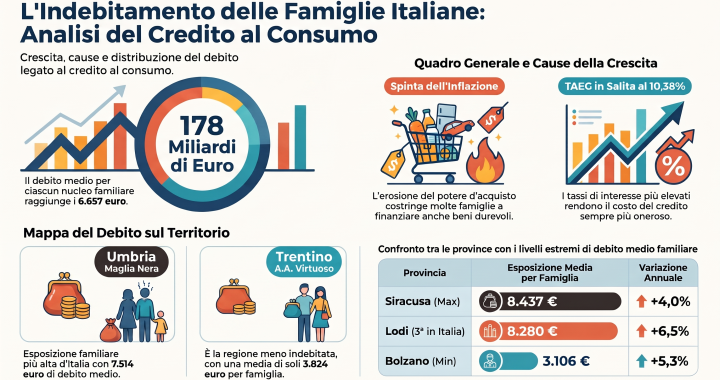
L’analisi condotta dall’Ufficio Studi CGIA di Mestre, basata sulle rilevazioni di Banca d’Italia (Bankitalia) e Istat, evidenzia che le famiglie consumatrici italiane – con un rilievo specifico per i nuclei familiari della Lombardia – stanno affrontando una costante crescita dell’indebitamento legato al credito al consumo erogato da banche e società finanziarie. Tra il 2025 e i primi mesi del 2026, il volume complessivo erogato ha sfiorato i 178 miliardi di euro a livello nazionale, di cui 30,3 miliardi di euro concentrati nella sola regione lombarda. La dinamica coinvolge l’intero territorio nazionale, con l’Umbria in testa alla classifica regionale per debito medio familiare e con forti esposizioni provinciali a Siracusa, Massa-Carrara, Lodi e Pavia. Tale corsa al prestito è guidata principalmente dalla necessità di reperire liquidità per far fronte a spese improvvise o per gestire l’erosione del potere d’acquisto causata dall’inflazione, oltre che dal finanziamento per l’acquisto di beni durevoli.
L’Aumento del Debito Privato e la Composizione dei Finanziamenti
Il credito al consumo destinato alle famiglie italiane ha toccato quota 178 miliardi di euro nel 2025, segnando una crescita del 62 per cento (+68 miliardi di euro in termini assoluti) rispetto a nove anni prima. Se all’importo erogato dagli istituti di credito per il consumo (127 miliardi di euro) si sommano i 447,5 miliardi di euro di mutui residenziali stipulati da 3,8 milioni di famiglie ed altre forme di prestito residuali, l’esposizione complessiva del Paese raggiunge i 612,6 miliardi di euro. Nel corso del 2025 sono stati sottoscritti 382.389 mutui per l’acquisto di abitazioni in Italia, con la Lombardia al primo posto con 93.994 contratti, seguita dal Veneto (39.753) e dall’Emilia Romagna (38.453). I contratti di credito ai consumatori, con importi compresi tra 200 euro e 75.000 euro, si dividono tra prestiti finalizzati all’acquisto di beni specifici e finanziamenti non finalizzati per l’ottenimento di liquidità diretta.
Focus Territoriale: Il Quadro Regionale e il Caso Lombardia
La media nazionale dell’esposizione per credito al consumo si attesta a 6.657 euro per nucleo familiare, evidenziando una crescita del +4,9 per cento rispetto al 2024. Nella graduatoria regionale, l’Umbria registra la media più elevata con 7.514 euro (+5,1 per cento), seguita da Toscana con 7.399 euro (+5,6 per cento) e Sicilia con 7.383 euro (+4,5 per cento). Le regioni meno esposte risultano il Friuli Venezia Giulia con 5.845 euro (+4,9 per cento), la Basilicata con 5.536 euro (+3,7 per cento) e il Trentino Alto Adige con 3.824 euro (+5,7 per cento). Tra le province italiane, Siracusa si posiziona al primo posto per indebitamento medio con 8.437 euro (+4 per cento), seguita da Massa-Carrara a 8.373 euro (+5,8 per cento), Lodi a 8.280 euro (+6,5 per cento) e Pistoia a 8.168 euro, la quale condivide con Ravenna la maggior variazione annua del Paese (+7,1 per cento). All’estremo opposto figurano Trento con 4.524 euro (+5,9 per cento), Sondrio con 4.400 euro (+6,1 per cento) e Bolzano con 3.106 euro (+5,3 per cento). Per quanto riguarda la Lombardia, il debito complessivo per credito al consumo ammonta a 30,3 miliardi di euro, in aumento di 1,6 miliardi nell’ultimo anno, con un’esposizione media per famiglia pari a 6.595 euro. Tra i territori lombardi spiccano Lodi (terza provincia d’Italia) con 8.280 euro e Pavia (settima) con oltre 8.000 euro, mentre Milano si attesta su una media di 6.057 euro.
Le Cause dell’Indebitamento e l’Impatto dell’Inflazione sui Ceti Medi
Secondo l’analisi formulata dalla CGIA, la spinta verso l’indebitamento scaturisce da due motivazioni fondamentali: il fabbisogno immediato di liquidità per fronteggiare imprevisti o giungere a fine mese e la dilazione di spesa per l’acquisto di beni durevoli quali autovetture, elettrodomestici, mobili e televisori. La progressiva spinta inflazionistica ha ridotto il potere d’acquisto dei lavoratori e dei pensionati in presenza di redditi sostanzialmente stabili, obbligando in special modo i nuclei del ceto medio ad attingere ai prestiti per conservare il proprio livello di consumo. Poiché la spesa delle famiglie genera circa il 60 per cento del Prodotto Interno Lordo italiano, i prestiti a breve termine sostengono la domanda economica, ma generano vulnerabilità strutturali se il debito aumenta a ritmi superiori rispetto all’andamento delle retribuzioni.
L’Andamento dei Tassi d’Interesse, il TAEG e le Indicazioni di Banca d’Italia
L’onere sostenuto dalle famiglie per l’accesso al credito è progressivamente aumentato: il TAEG medio sul credito al consumo è salito dal 7,64 per cento del 2021 al 10,16 per cento del 2023, per poi toccare il 10,38 per cento a luglio. Tra la fine del 2025 e il mese di luglio 2026 si è verificato un incremento di 41 punti base, condizionato dai rialzi dei tassi promossi dalla BCE (Banca Centrale Europea) per contrastare l’inflazione nell’Eurozona, fino a un tasso di rifinanziamento del 2,65 per cento. Onde prevenire il pericolo di sovraindebitamento, le linee guida di Banca d’Italia raccomandano che l’ammontare mensile delle rate complessive da rimborsare non ecceda la soglia limite di un terzo (indicativamente tra il 30 e il 33 per cento) del reddito disponibile della famiglia.
| Territorio | Debito Medio per Famiglia (Euro) | Variazione Percentuale Annua |
| Umbria | 7.514 | +5,1% |
| Toscana | 7.399 | +5,6% |
| Sicilia | 7.383 | +4,5% |
| Toscana | 7.399 | +5,6% |
| Sicilia | 7.383 | +4,5% |
| Friuli Venezia Giulia | 5.845 | +4,9% |
| Basilicata | 5.536 | +3,7% |
| Trentino Alto Adige | 3.824 | +5,7% |
| Lombardia | 6.595 | |
| Friuli Venezia Giulia | 5.845 | +4,9% |
| Basilicata | 5.536 | +3,7% |
| Trentino Alto Adige | 3.824 | +5,7% |